


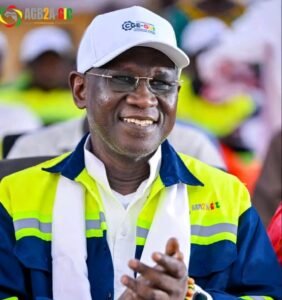
 Le parquet spécial de la Cour de répression des infractions économiques et financières (CRIEF) a ordonné l’ouverture d’une enquête préliminaire visant Ahmed Kanté, administrateur général de la société minière AGB2A-GIC. La procédure fait suite à une dénonciation portant notamment sur de présumés faits d’évasion fiscale, de blanchiment de capitaux, de corruption et de mouvements financiers internationaux qui doivent désormais être vérifiés par les enquêteurs.
Dans un soit-transmis adressé au Directeur central de l’Office de répression des délits économiques et financiers (ORDEF), le parquet spécial demande l’ouverture d’investigations sur plusieurs opérations financières attribuées à la société minière.
La dénonciation, enregistrée le 5 octobre 2026 sous le numéro 448, évoque notamment la gestion des flux financiers d’AGB2A-GIC et de possibles transferts d’actifs ou de revenus vers l’étranger.
Un partenariat sportif à Chypre au centre des interrogations
Parmi les éléments soumis au parquet figure un contrat de partenariat entre AGB2A-GIC et le Doxa Katokopias FC, club de football professionnel basé à Chypre, dans lequel la société minière est présentée comme « Main Sponsor ».
Les enquêteurs devront notamment déterminer la nature exacte de cet engagement, son montant, sa justification économique, ainsi que les conditions dans lesquelles les éventuels paiements ont été effectués et comptabilisés.
La procédure vise également à vérifier l’existence éventuelle de flux financiers transitant par plusieurs juridictions, notamment le Tchad et Chypre, et qui auraient pu être liés, selon les allégations contenues dans la dénonciation, à des prestations de services ou à une assistance technique.
À ce stade, ces éléments constituent des allégations faisant l’objet d’investigations et ne sauraient être considérés comme établis.
Des soupçons autour des prix de transfert
La dénonciation évoque également de possibles mécanismes de prix de transfert. Selon les éléments communiqués aux enquêteurs, certaines opérations de commercialisation de la bauxite auraient pu être réalisées à des conditions différentes de celles observées sur le marché international.
L’enquête devra notamment déterminer si les prix pratiqués correspondaient aux conditions normales du marché et si les opérations ont eu pour conséquence éventuelle de déplacer une partie des bénéfices imposables hors de Guinée.
Les investigations pourraient également porter sur l’existence éventuelle de sociétés intermédiaires, de bénéficiaires effectifs non déclarés ou encore de liens capitalistiques entre AGB2A-GIC et certaines entités étrangères.
L’ORDEF chargé des investigations
Le parquet spécial a confié les investigations à l’ORDEF, sous la direction de trois substituts du procureur spécial : Ousmane Sano, Biwon Millimono et Pierre Segbé Kamano.
Les enquêteurs devront notamment procéder aux vérifications financières, comptables et documentaires nécessaires afin d’établir la réalité des faits dénoncés, leur éventuelle qualification pénale ainsi que les responsabilités qui pourraient en découler.
Le parquet a par ailleurs demandé que le secret de l’enquête soit strictement respecté.
Une procédure qui s’ajoute à un précédent dossier judiciaire
Ahmed Kanté avait déjà été concerné par une procédure devant la CRIEF. En septembre 2025, la chambre spéciale de contrôle de l’instruction de la juridiction avait ordonné la poursuite de son information judiciaire pour abus de confiance, tout en écartant alors les charges de faux et usage de faux en écriture privée.
Par ailleurs, une autre procédure judiciaire est évoquée, opposant Ahmed Kanté à la société ABC devant la Cour d’appel de Conakry.
La présomption d’innocence demeure
L’ouverture de cette enquête préliminaire ne constitue pas une déclaration de culpabilité. Les faits dénoncés devront être établis ou écartés au terme des investigations conduites par les services compétents.
Ahmed Kanté demeure présumé innocent tant qu’une décision de justice définitive n’a pas établi sa culpabilité.
L’enquête de l’ORDEF devra ainsi permettre de déterminer la réalité des opérations dénoncées, la nature des éventuels flux financiers concernés et, le cas échéant, les responsabilités pénales qui pourraient être retenues.
Cette formulation évite notamment de présenter comme faits établis le blanchiment, l’évasion fiscale ou la fuite de capitaux : à ce stade, il s’agit de faits dénoncés et soumis à enquête.

Sponsoring à Chypre, prix de transfert : Ahmed Kanté dans le viseur de la CRIEF

Opinion224.com, "Le média des leaders d'opinion"
Siège social : Taouyah marché, Ratoma, Conakry République de Guinée
Tel. : 622242872